花式飞天、人体滑翔!逆水寒手游推出全新‘人形坐骑’
引言:一场视觉与创新的盛宴等你体验
如果你最近关注半导体行业,可能已经注意到一个令人揪心的消息——AMD在最新财报中罕见地对下半年游戏业务发出预警,预计相关收入将大幅下滑约20%。这对于一手将AMD从破产边缘拉回巅峰的CEO苏姿丰(业界亲切称其为"苏妈")来说,无疑是一记沉重的打击。这究竟是短期阵痛,还是更深层危机的信号?
AMD的游戏收入主要来源于两大板块:独立显卡(Radeon系列)以及半定制芯片业务(为索尼PS5和微软Xbox Series X/S提供核心处理器)。
然而,根据AMD最新财报披露,下半年游戏收入预计环比下滑约20%,核心压力来自以下几点:
苏姿丰自2014年出任AMD CEO以来,带领公司完成了堪称奇迹的逆转。从濒临退市到Ryzen系列横扫市场,再到EPYC服务器芯片强势入局,AMD一度被业界视为半导体行业最励志的复苏故事。
但眼下,苏妈面临的局面比以往更加复杂。
一方面,AMD已将战略重心全面转向AI加速芯片(MI300X系列),试图在英伟达H100面前撕开一道口子;另一方面,游戏业务的下行拖累了整体财报表现,也让资本市场对AMD的短期预期产生了明显分歧。
以2024年为例,AMD的数据中心收入实现了强劲增长,但游戏板块的持续疲软几乎抵消了一半的积极信号。这种"一条腿长、一条腿短"的结构性失衡,正是当前苏妈最头疼的问题所在。
不少分析师认为,AMD押注AI是正确的长期方向。MI300X在部分大模型推理场景中表现出了极具竞争力的性价比,微软、Meta等科技巨头已将其纳入采购清单。
但问题在于,AI芯片市场的利润转化周期远比游戏显卡更长,客户验证、软件生态适配、大规模部署都需要时间。换句话说,游戏业务的收入"坑",AI业务短期内很难完全填平。
这也是为什么财报发布后,AMD股价出现了明显波动——市场在等待一个更清晰的过渡路径。
值得关注的是,英伟达在AI浪潮中的绝对统治地位,已经开始反向强化其在游戏显卡市场的话语权。消费者对"DLSS"和"光线追踪"等英伟达专属技术的依赖,让AMD的FSR技术始终难以实现真正的口碑破圈。
如果AMD无法在游戏生态软件层面取得突破,仅靠硬件规格的追赶,将很难改变市场份额持续被侵蚀的现状。
与此同时,Intel Arc显卡虽然目前体量有限,但其进入市场本身就意味着AMD在中低端游戏显卡市场的竞争压力将进一步加剧。
对于普通投资者而言,AMD游戏业务的短期承压并不意味着公司基本面的全面恶化。数据中心和AI板块的增长潜力依然真实存在。但需要警惕的是,如果游戏业务的下滑幅度超出预期,或AI芯片的放量速度不及预期,AMD的估值逻辑将面临重新定价的风险。
苏妈的下一步棋,将决定AMD能否在这场多线作战中守住阵地。
前言:重新定义娱乐体验,任天堂的战略秘诀是什么? 在全球范围内广泛流行的电子游戏市场中,「创新」与「内容驱动」始终是关键所在。而作为行业巨头之一的任天堂,多年来一直坚持“主机重要的是游戏”的理念,这也让其产品从竞争对手中脱颖而出。随着次世代主机NS2(暂称)的呼之欲出,人们开始期待它是否能够像初代Nintendo Switch一样拥有超长寿命周期,为玩家带来持续性的娱乐价值。
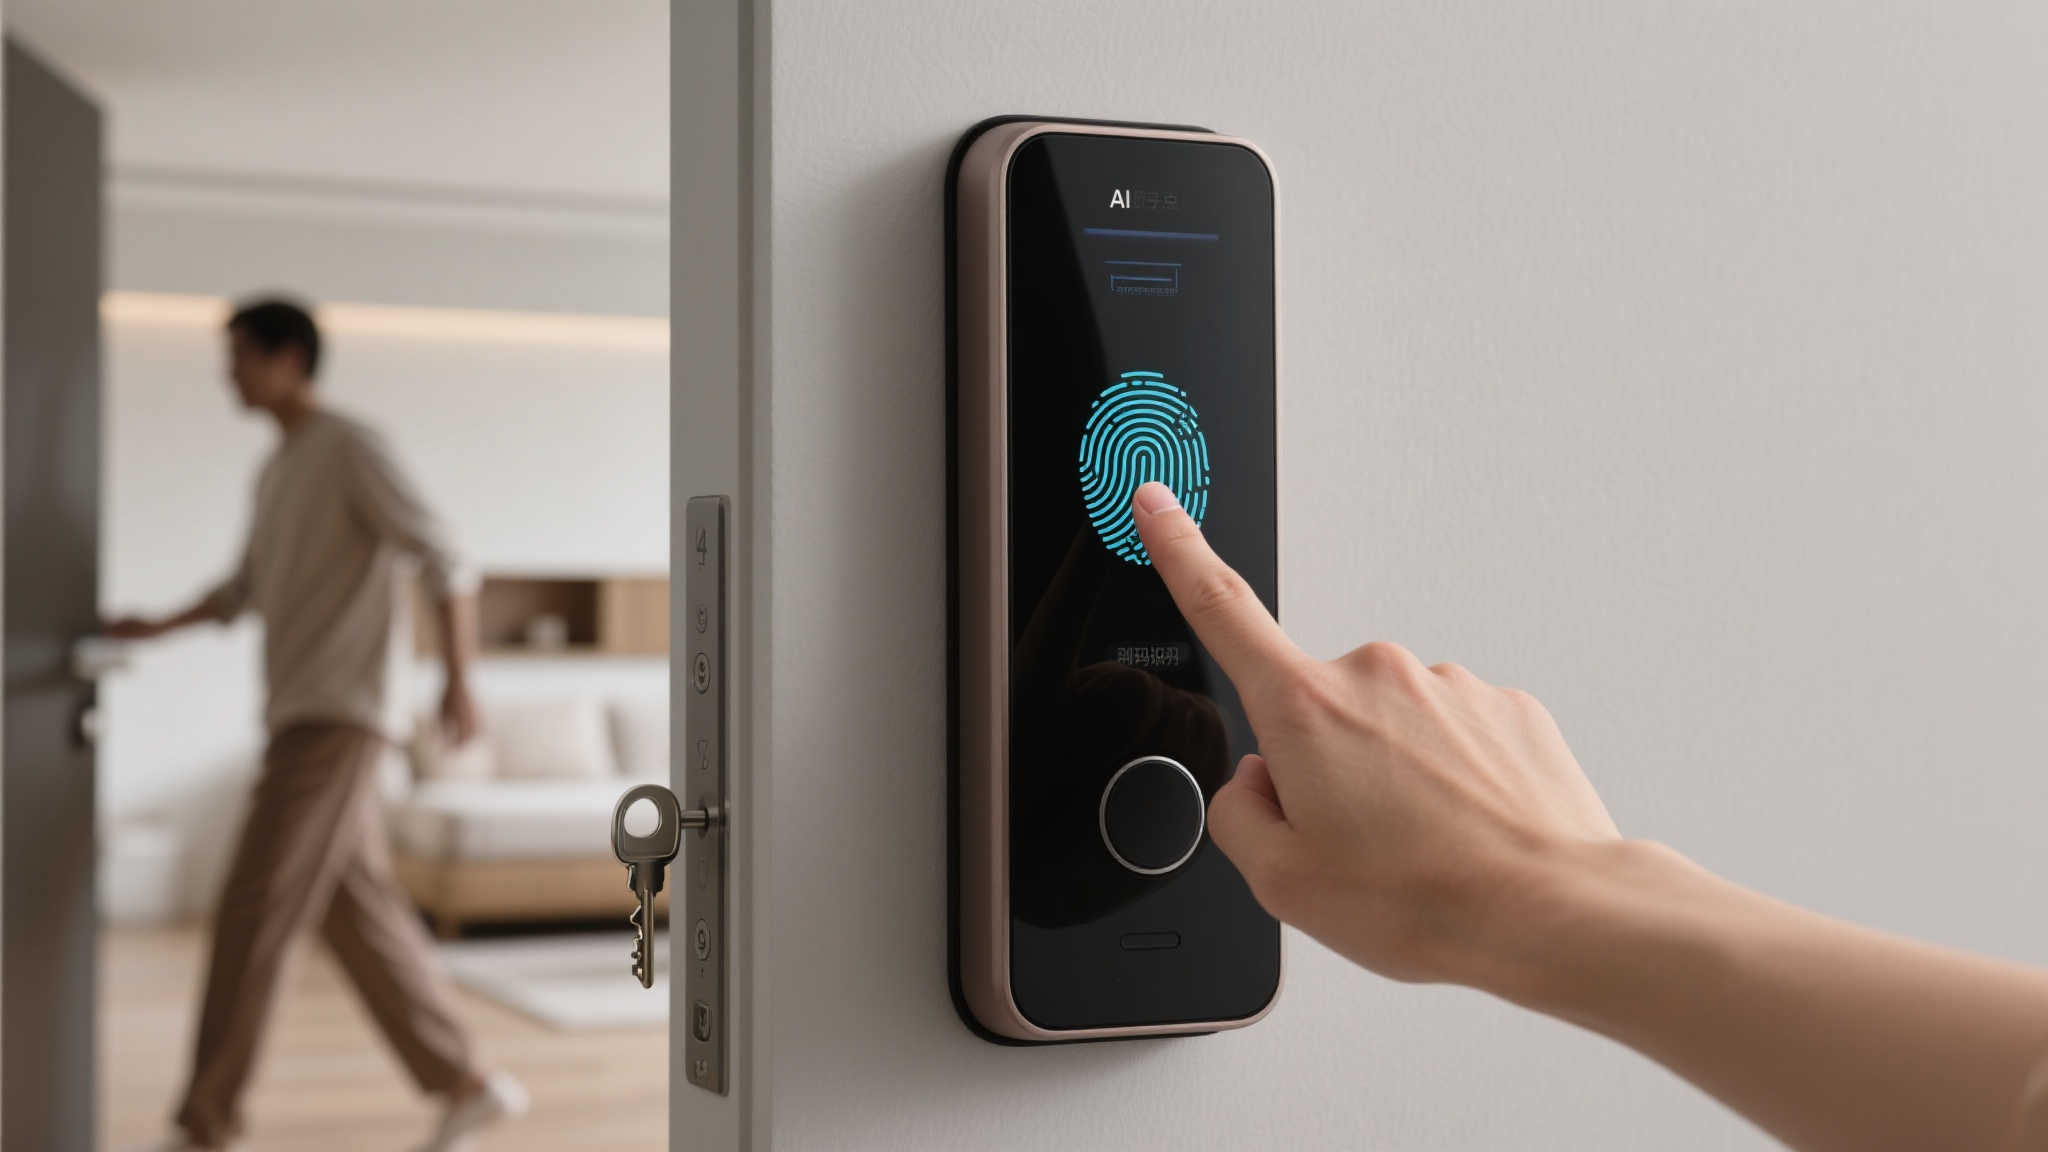
在当今快速发展的科技时代,安全和便捷已经成为每个家庭的重要需求。各种创新产品不断涌现,以满足消费者的期待。近日,小米推出了一款全新的家居安防产品——小米智能门锁2大屏猫眼版。这款新型门锁不仅集合了AI指纹识别技术,还搭载了高清显示的智能猫眼,让我们一同探讨它所带来的安全革命。
PG电子模拟器免费在线试玩-最新PG电子游戏APP下载 All Rights by PG模游戏